BLOG代表税理士 松尾ブログ
予測は当たらないけど「耐性」はつくれる
2026-09-07
テーマ: 税理士@松尾
経営承継セミナーとして、当社で最初に「承継」という名を用いてセミナーを開催したのが平成20年。
その時は、これから多くの中小企業が事業承継を迎えるということで、経営承継円滑化法という法律が施行された年でもありました。

そして現在、財務の健全な中小企業には株式移転時の納税負担が増すことになるであろう税制改正の議論が進んでいます。
改正が実施されるとすれば、平成20年からちょうど20年後にあたる令和10年となり、20年を節目に事業承継の実務への大きな影響が見込まれます。
過去にも、全額損金となる保険を「節税保険」と銘打った販売が横行していたことを契機に、「バレンタインショック」と呼ばれる大きな改正がありました。
今回も趣旨は租税回避への対応。
現行の株式評価の仕組みを利用して「節税」を前面に、さまざまなスキームが横行してしまったことへの対応策というのが主たる位置づけです。
「詳しいことは税理士へ」という一文さえ載せれば何を提案しても良いというわけではなく、中小企業の経営者と接触する事業関係者は、常に多面的・長期的・根本的な考えでいなければなりません。
実務においては、当社のお客様でも事業承継が着実に進みつつあります。
承継を受けた側の経営者の年齢層の多くは、30代後半から50代前半でしょうか。
それら経営者の多くは、例えば50歳まで、あるいは10年以内に、とある程度期間を区切り、そこに自分自身の承継策まで含めて舵取りをされていることが多いように感じます。
得意先等の事業関係者、築いてきた信頼、そして自社の歩んできた歴史や理念を前向きに捉えて歩もうとされている一方、これから特に地方において進んでいく人口減少社会の中で、既存のビジネスそのものに対する危機感が根底にあり、変化を試行錯誤されているのだと考えています。
しかし危機感というものは、前進するための出発点となります。
・ロマンとソロバン
・論語と算盤
・経営は人・客・財務
など色々な表現がありますが、健全な危機感をスタート地点にして、中小企業においてこそ、想いと財務とを掛け合わせていくことが重要かと思います。
その描いた未来の先に出口(親族内承継、親族外承継、売却、廃業)があり、つまり、さらなる事業承継が訪れます。
創業家ファミリーにおいては、事業承継のたびに株主、役員の面で「関係者」が増えていくことも必然です。
「ガバナンス」と言えば大層に聞こえますが、これまた中小企業、その中でもファミリー企業だからこそ、
・仕組み
・決まり
が必要になってきます。
自社の事業構造をもとにした利益計画づくり(仕組み)と、
いわばファミリーガバナンスとして、株式の承継方針と経営人材の抜擢方針を中心とした基本ルール(決まり)を、策定していかなければならないと考えております。
経営理念、人事考課表、会議運営、各期重点施策、、、等々。
当社設立以来、他人同士の役員(税理士)が一定のルールをもとに運営してきた立場として、百社百様の「つなぐ」局面でお役立ちできる部分もあるかと思いますし、そもそも税理士は皆様方の財務を熟知する立場にございます。
弊社までお越し頂き、一日もしくは半日カンヅメになり、お考えを財務に反映させて資金繰りシミュレーションをし、課題整理をしましょう。
今こそ、経営の根幹である「人づくり・お客づくり」に「財務」をかけ合わせて参りましょう。

先日から弊社の若手向け研修において、
・マクロ経済(為替、金利、物価の3つの視点から)の基礎
・日本の政治史(1945年から1955年までに起きたことを1年ごとに振り返り)
・バブル形成と崩壊の振り返り
をテーマに開催しました。
幸いにも20代の社員も多くいてくれているので、それらが一日も早く、年上の経営者に気づきを与えることができる社会人となるよう、広い教養を身に付けて欲しいと考えてのことです。
しかしまあ、私自身も今回の研修の教材をつくるために勉強をしました。

過去最高の概算要求、消費税減税や議員定数の削減、いろいろな動きがあります。
その中で一番大きいのは、これからのベンチマークを「債務残高の対GDP比」で見ていくという政策転換にあると思っています。
企業で言えば、売上の伸び率の範囲に収まってさえいれば、借入金の残高が増え続けても特に問題視しない、ということにあたろうかと思います。
物価が上がれば、実質が豊かになっているかどうかは関係なく名目GDPは増えます。
当然、物価が上がることは是認されるでしょう。
豊かさは円安メリットのある(輸出できるもののある)大企業と、税収が増える政府に移転します。
逆に不利に働くのは、円安メリットのない中小企業と家計です。
その意味で消費税減税は必要だと思いますが、2年限定と言い切っているので、企業行動としては2年かけてジワジワと定価を上げるでしょう。
中小企業への補助金・助成金も必要ですが、その度に生産性向上を条件に求められるでしょう。
逆に中小企業にとっては、特に地方においては、「残存者利益」も出てくるのではと思います。
また、政治史の中で、1ドル360円の設定経緯、その後のプラザ合意(円安是正)、アベノミクス(円高是正)、といった流れを考えると、為替はマーケットで決まるとはいえ、それでも「米国の意向」が強く働くように思います。
国全体で見ると円安はメリットの方が多いように思いますが、米国からすればそれが目に余ってきたのか、事実最近はこれ以上の円安は是正せよという強いメッセージが発せられているように感じます。
そんな傍若無人な振る舞いや最近のこんな↓記事を目にすると、米国離れにともない意外と円高圧力が強いのかも?
【ノルウェー政府系基金、米国債保有12兆円減少へ 投資基準を見直し】
とまあ、いろいろと考えだすとキリがありません。
若手向けの研修でも触れましたが、大切なのは経営者の皆様に、情報に振り回されずに「経営に集中」して頂くこと。
政治や経済が「海」だとすれば、その海の上を経営者はかじ取りをしていかなければなりませんが、しっかりと自分なりのナビを働かせることが大切です。
予測は当たらないが、自社の「耐性」は作れる。
仕組みと決まりで企業の耐性を作る、そのお手伝いをしていければと思っています。
夏の終わりも終わり。
その夏。ご縁あってアルプス席で経験させて頂いた天理高校の逆転、いや、大逆転劇。


ただ天理市民というだけで母校ではないんだが、、、と思いながら、
皆さんに紛れて校歌を歌いました(笑)
 0
 読み込み中...
ニンニク+バジル=
2026-08-06
テーマ: まつおの畑作日記
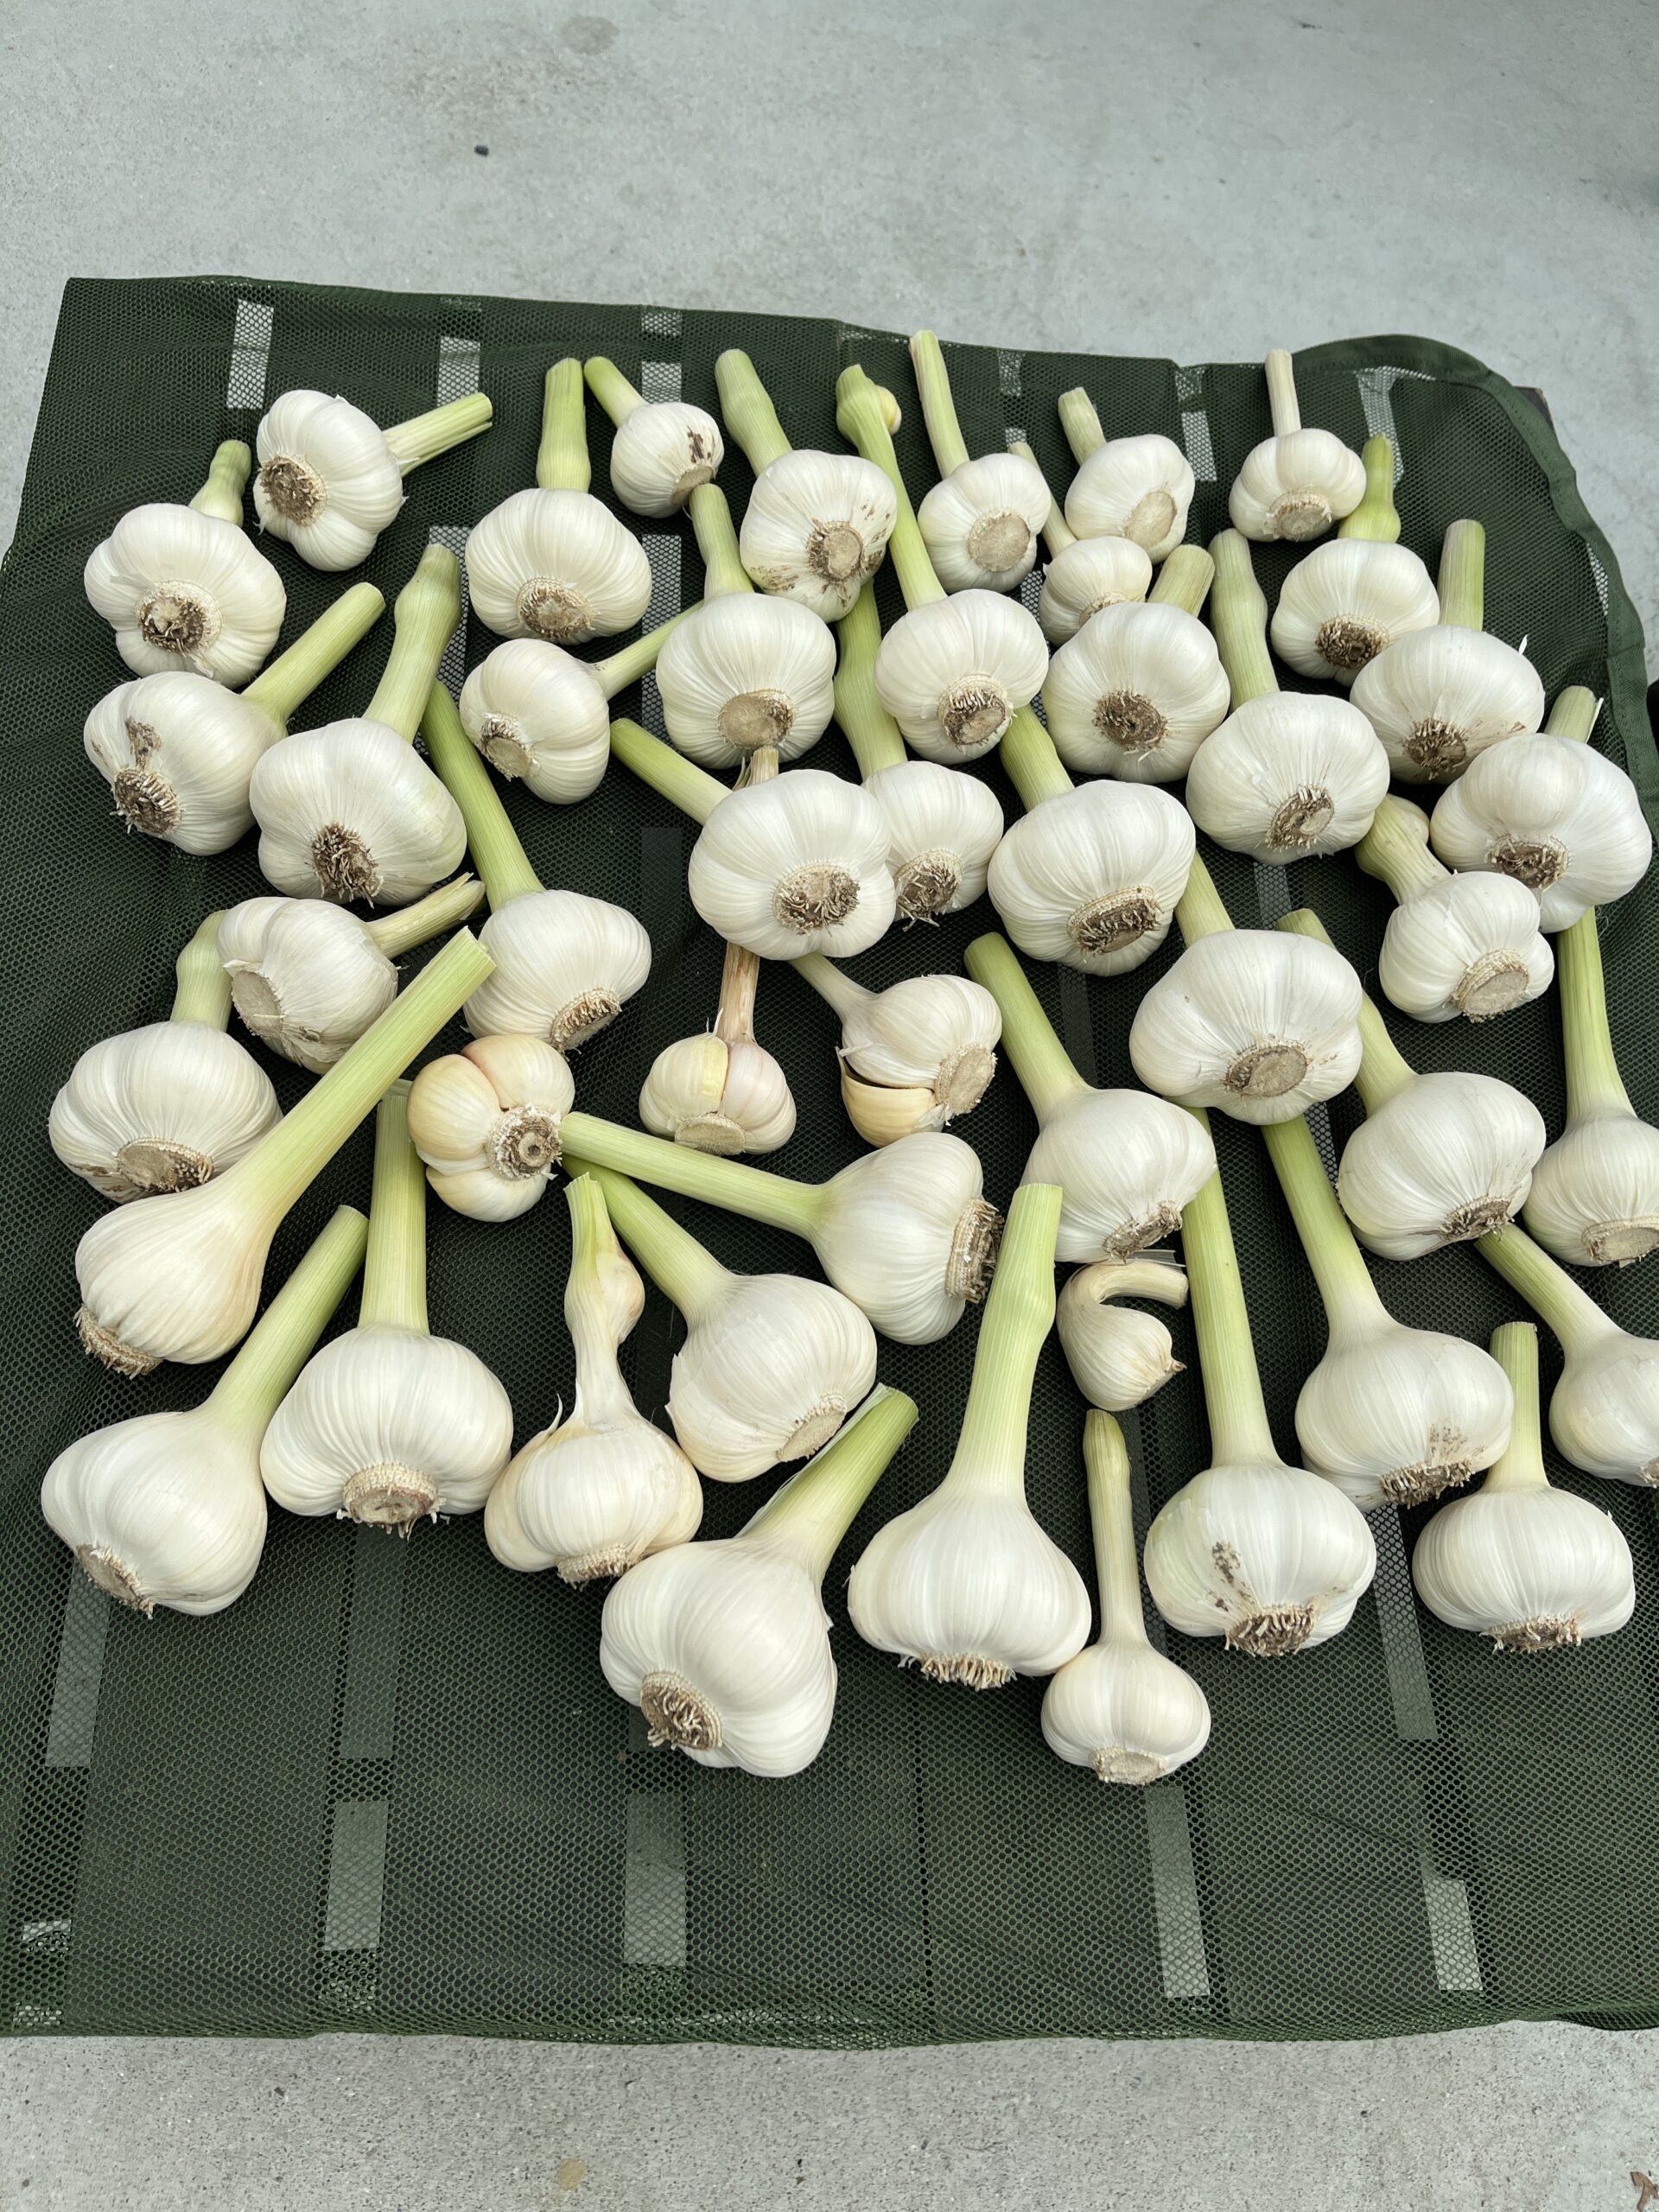
梅雨前に収穫した自家製ニンニク。
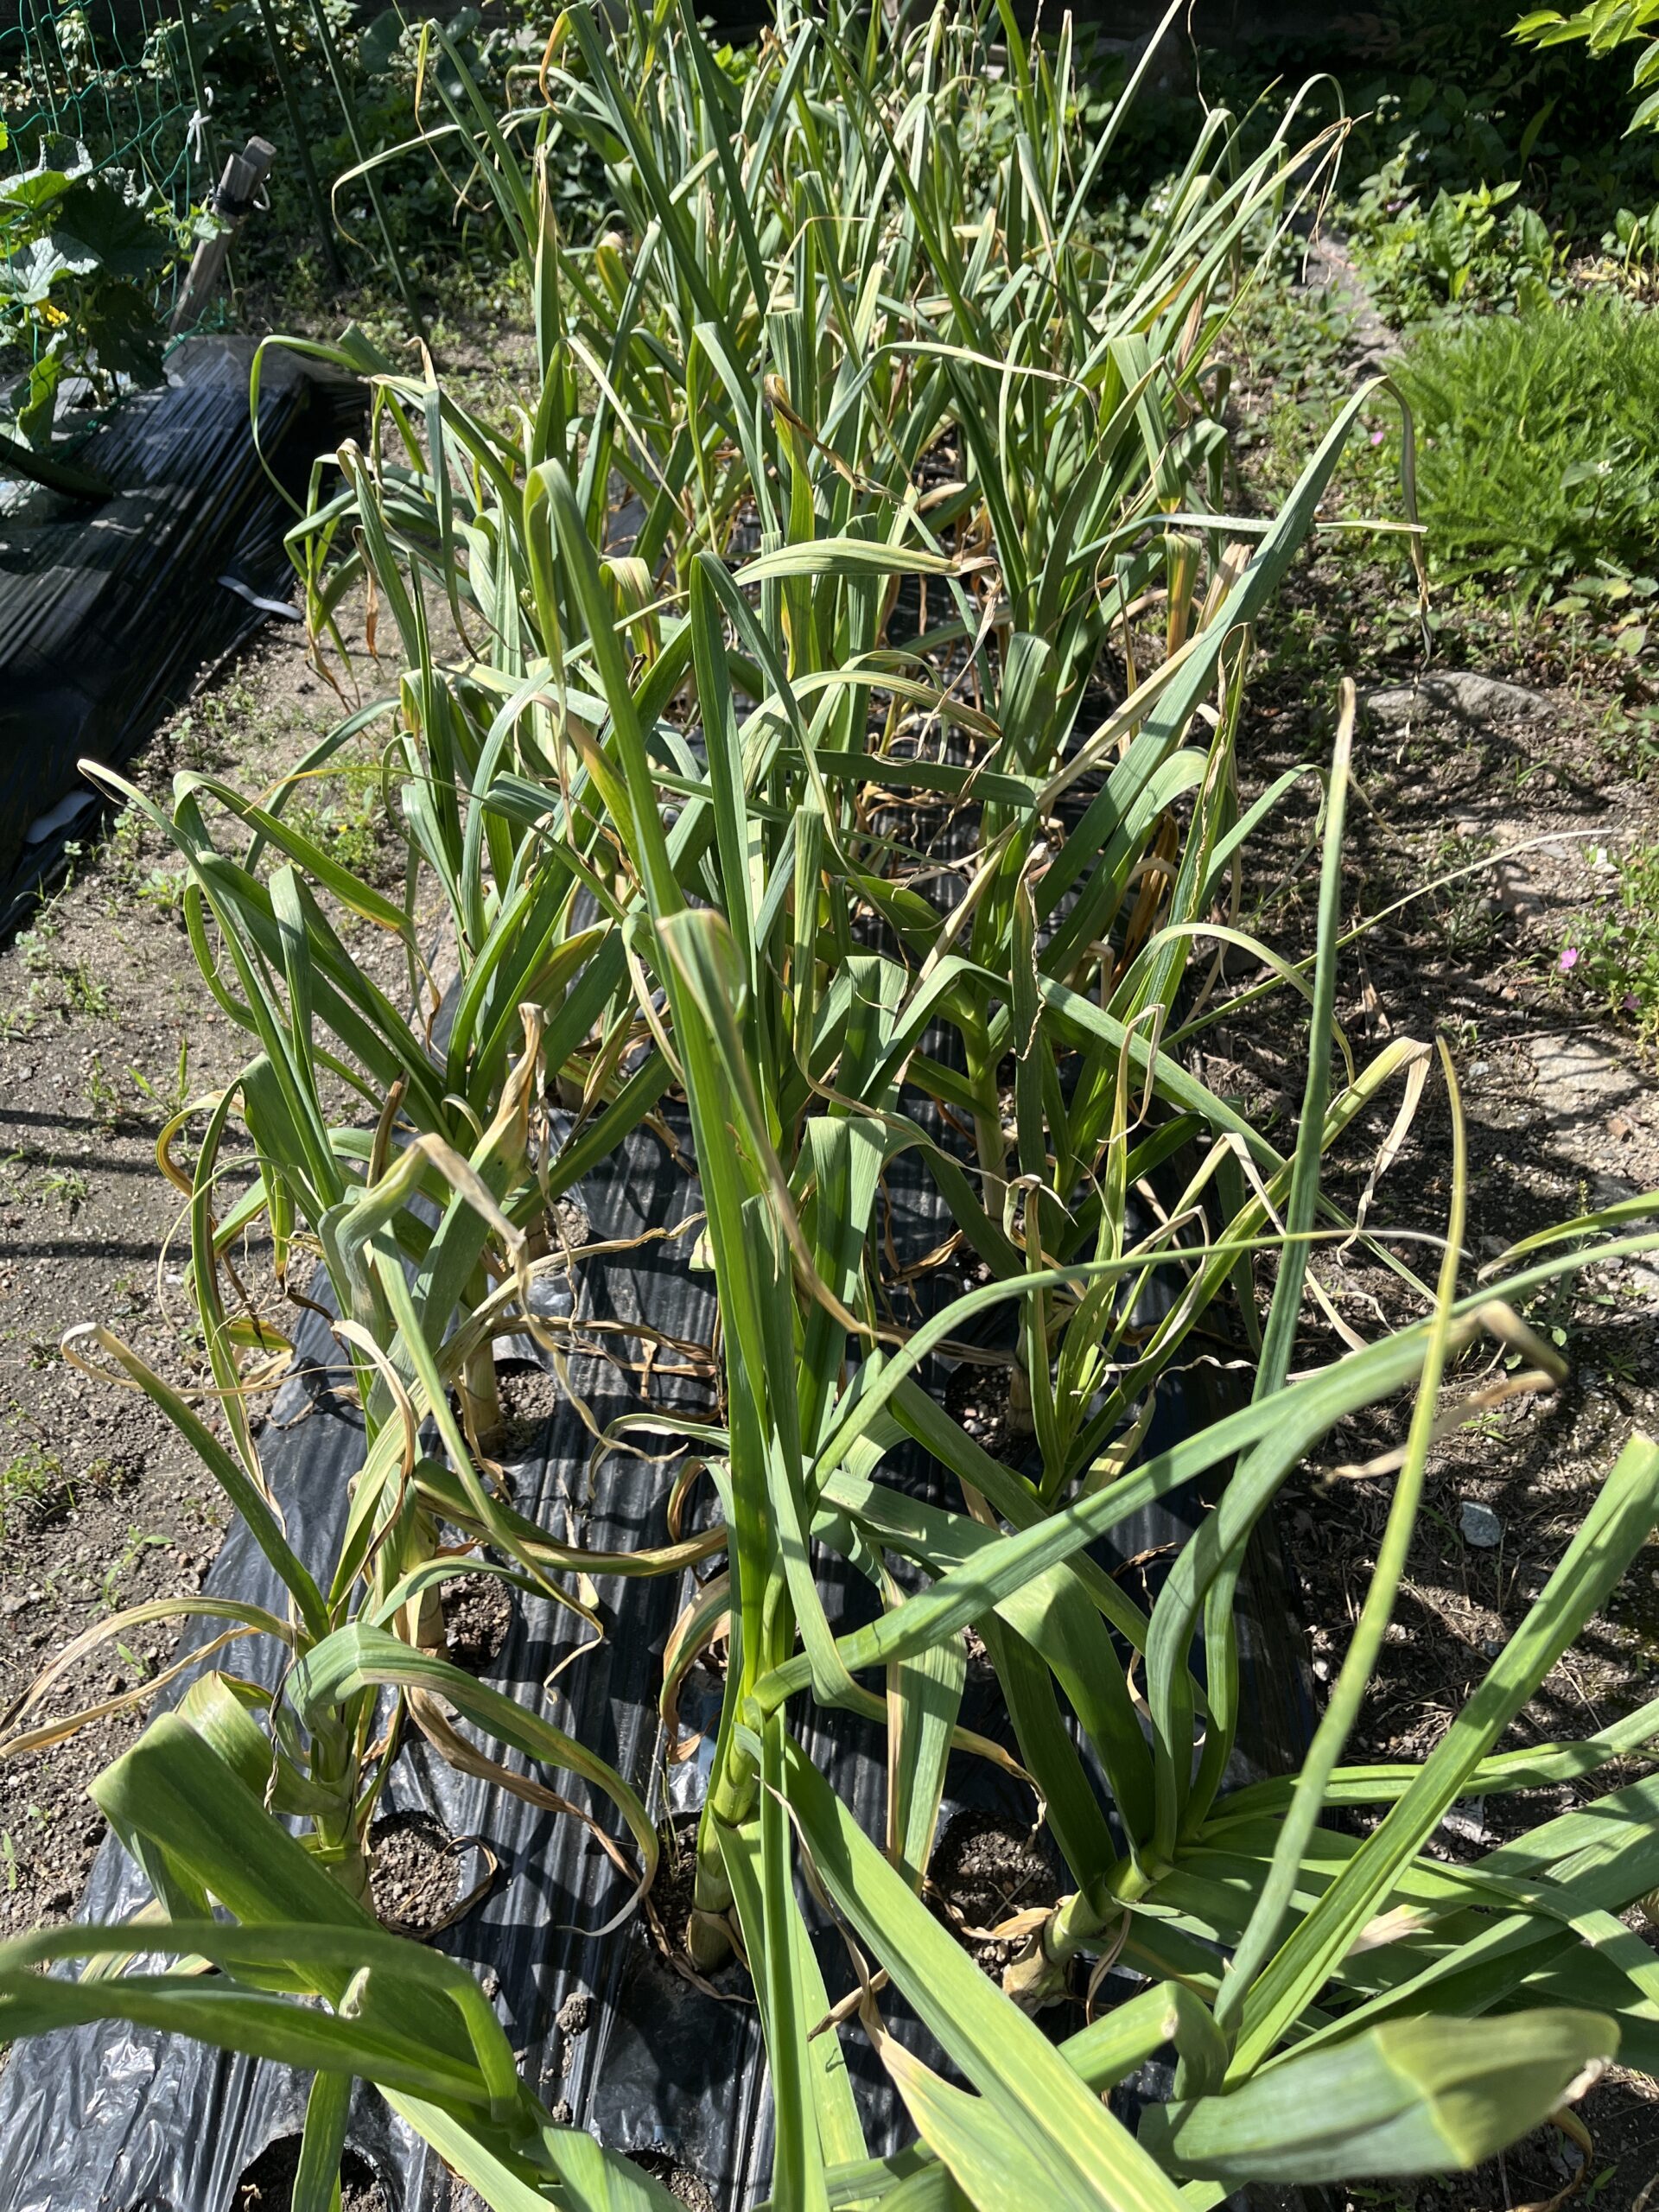
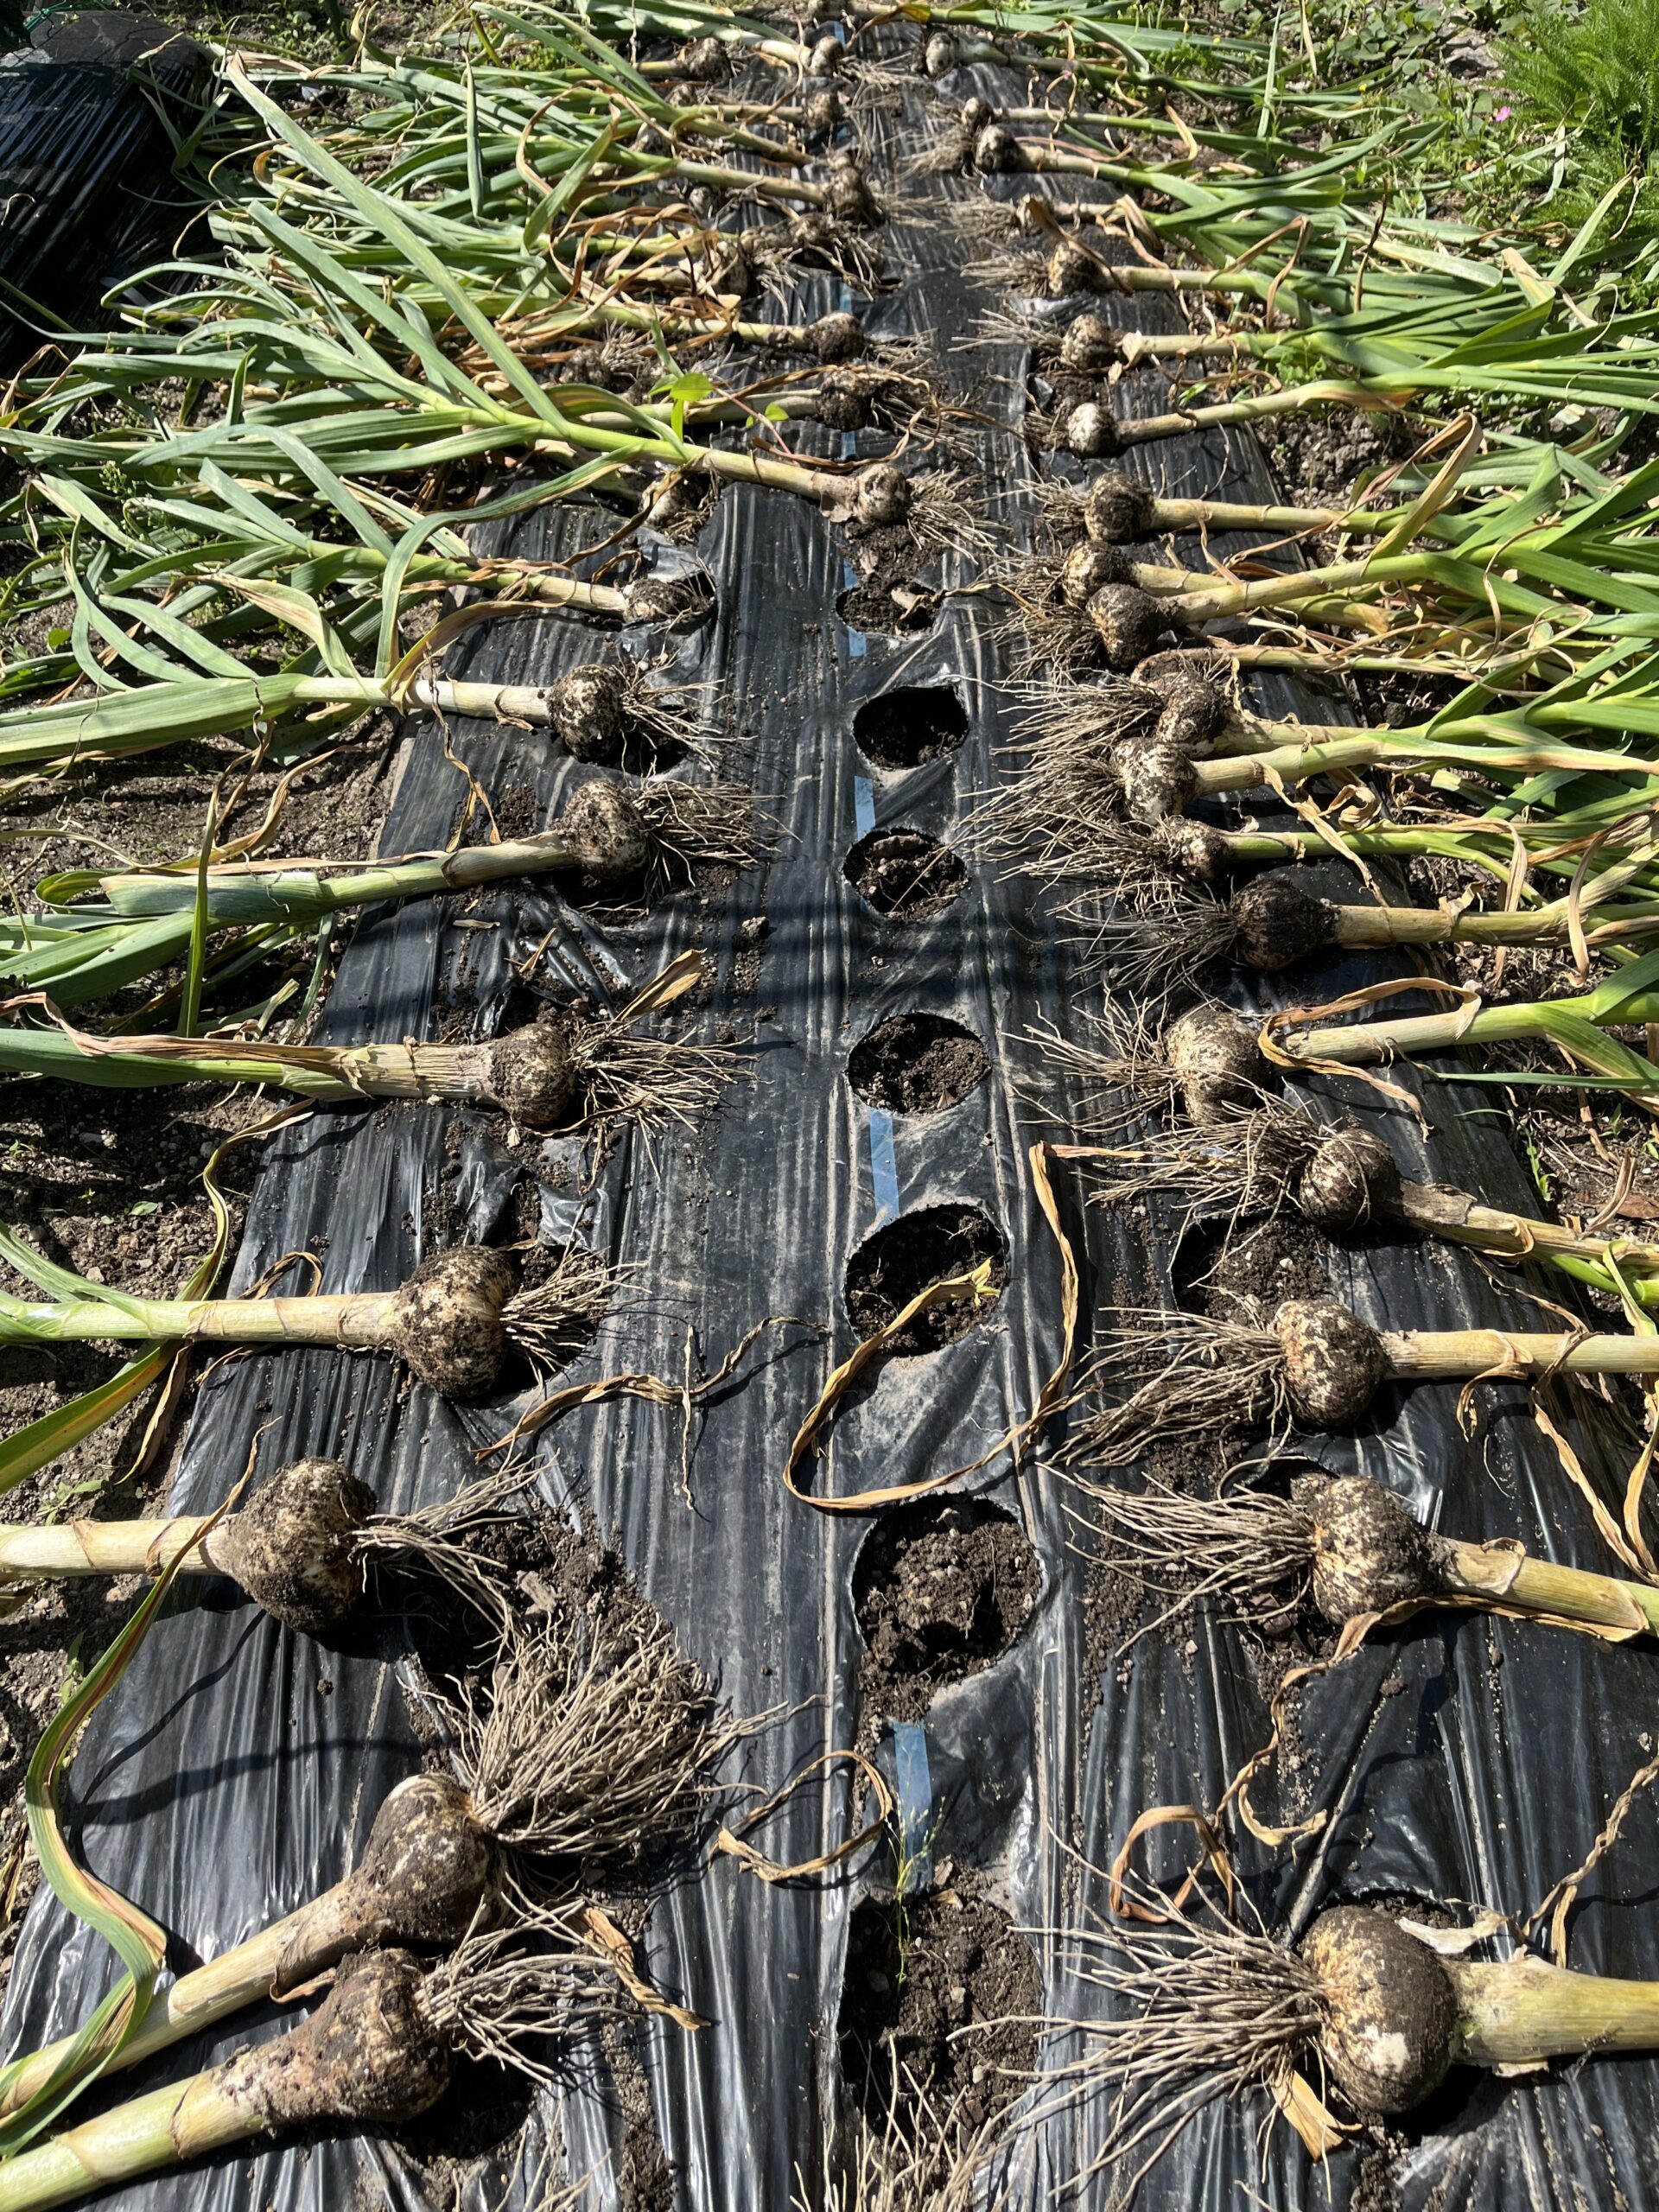
今年は豊作。
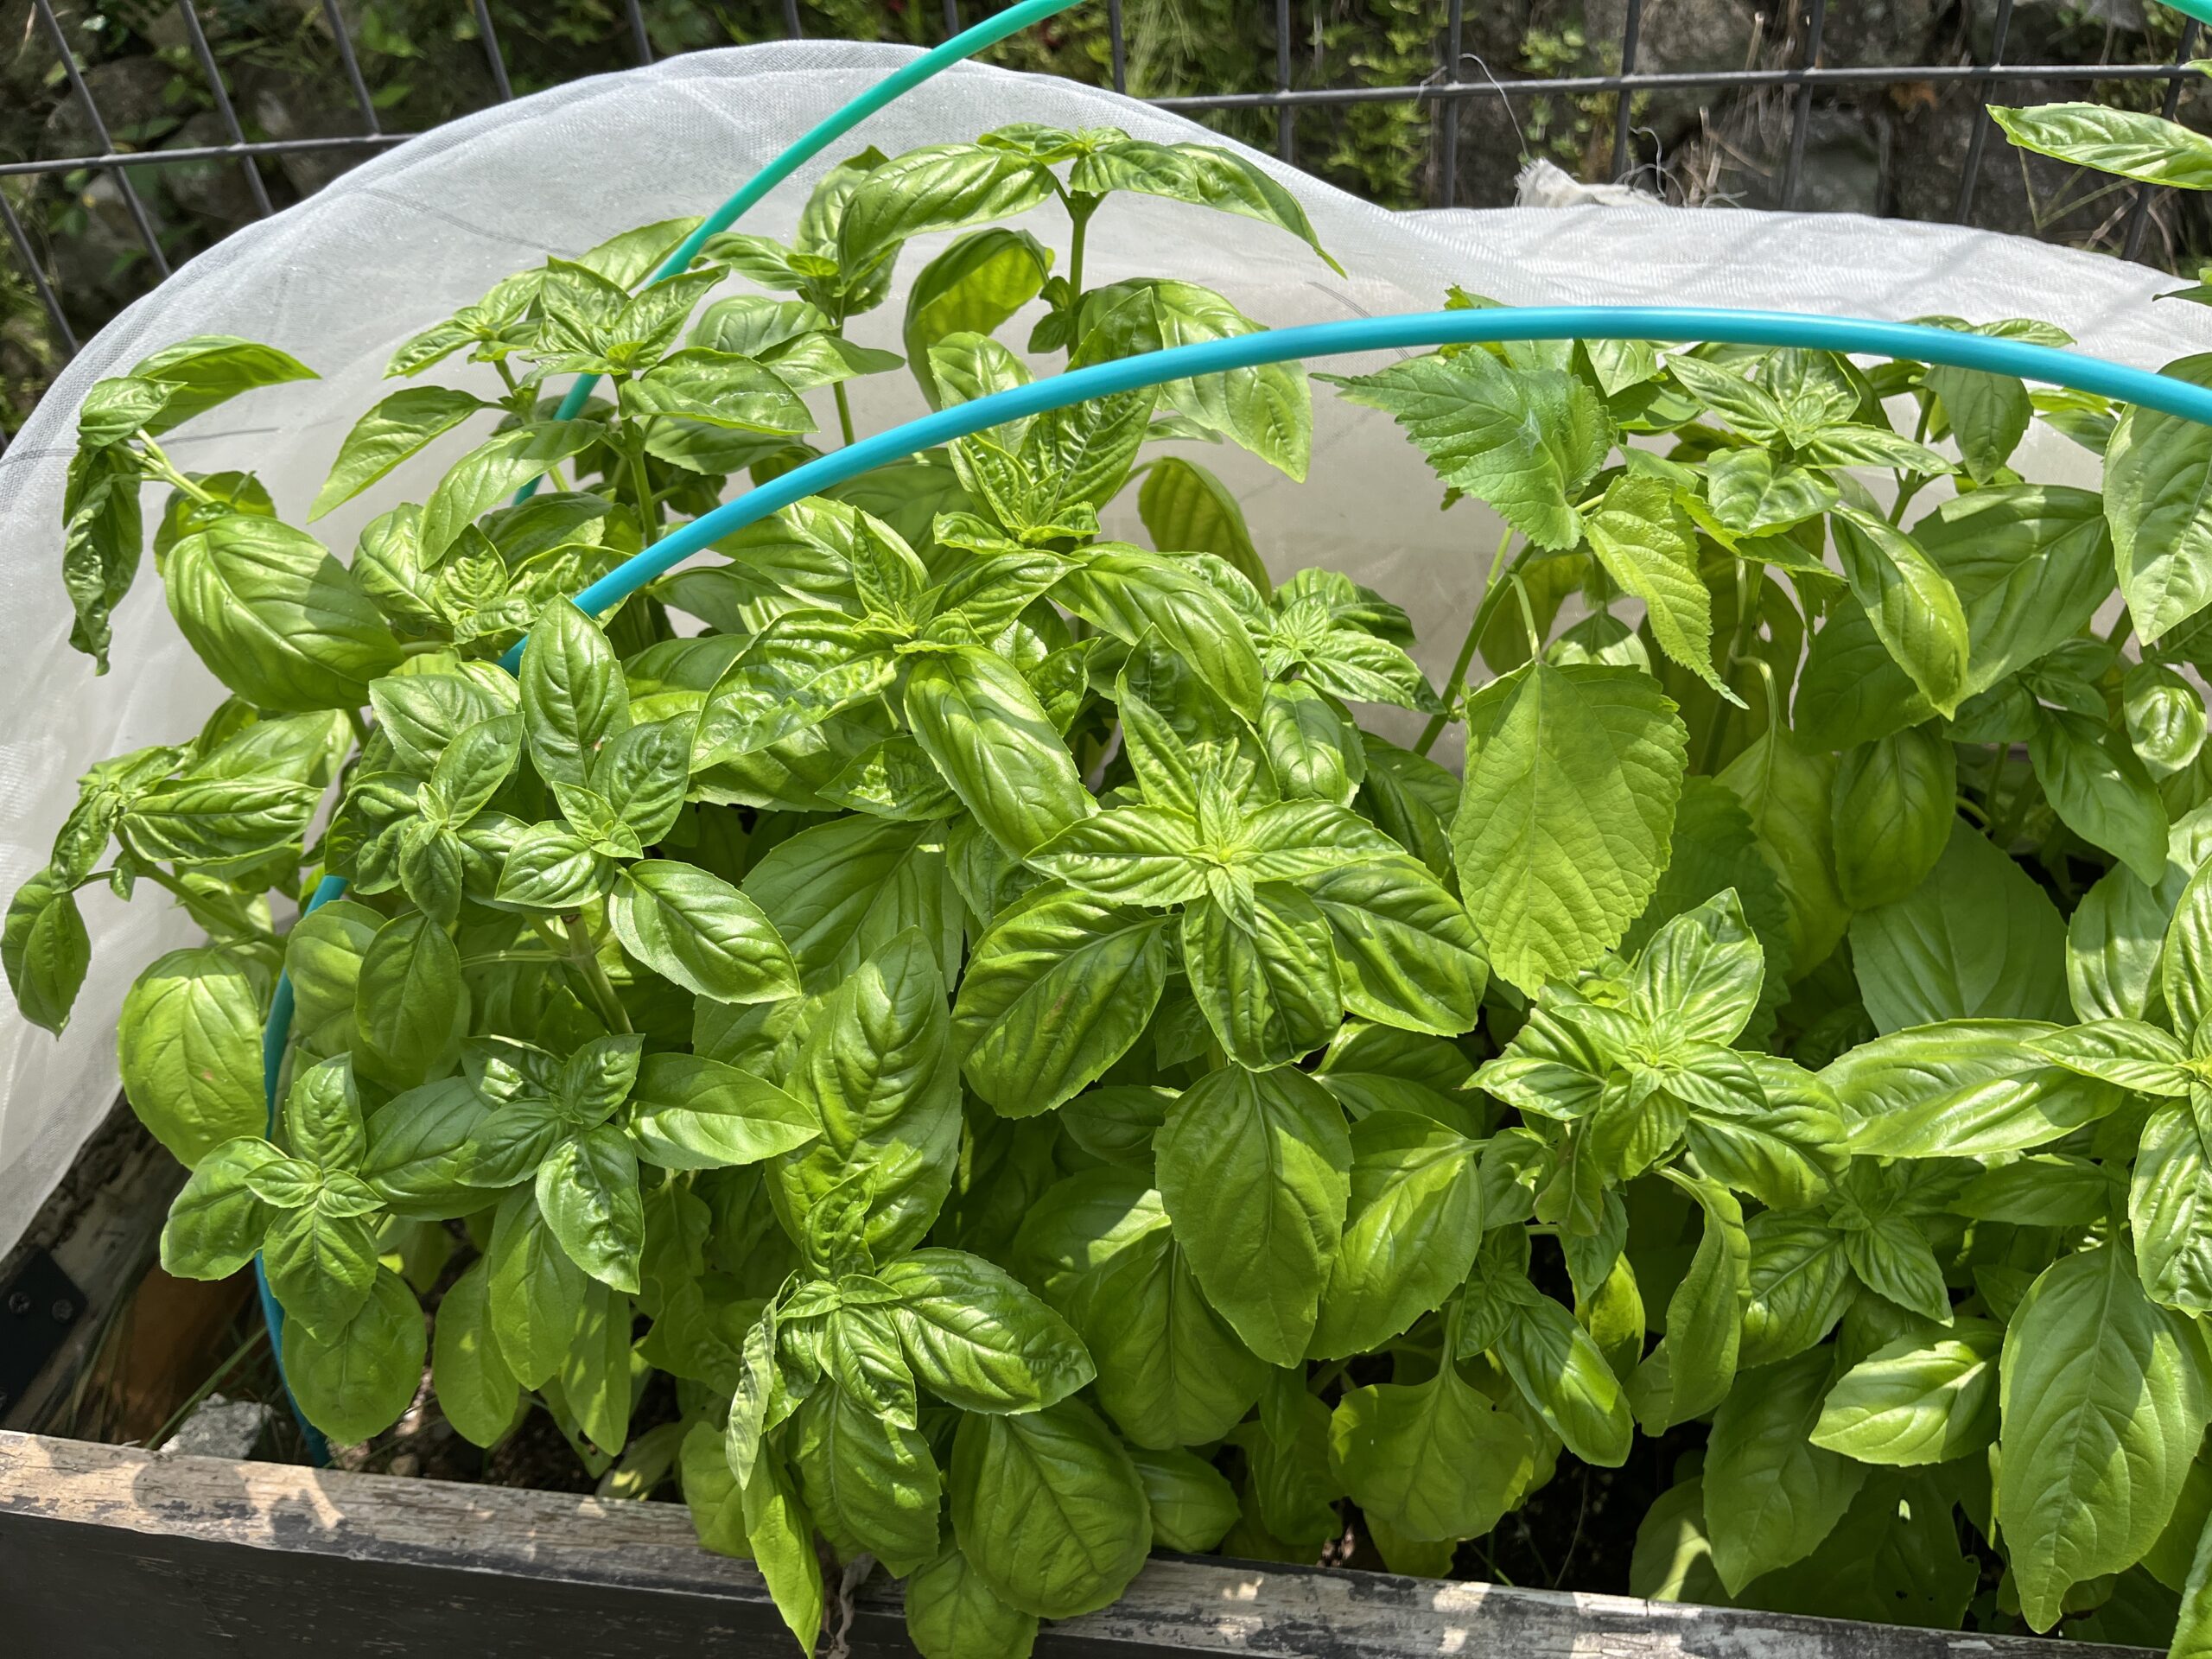
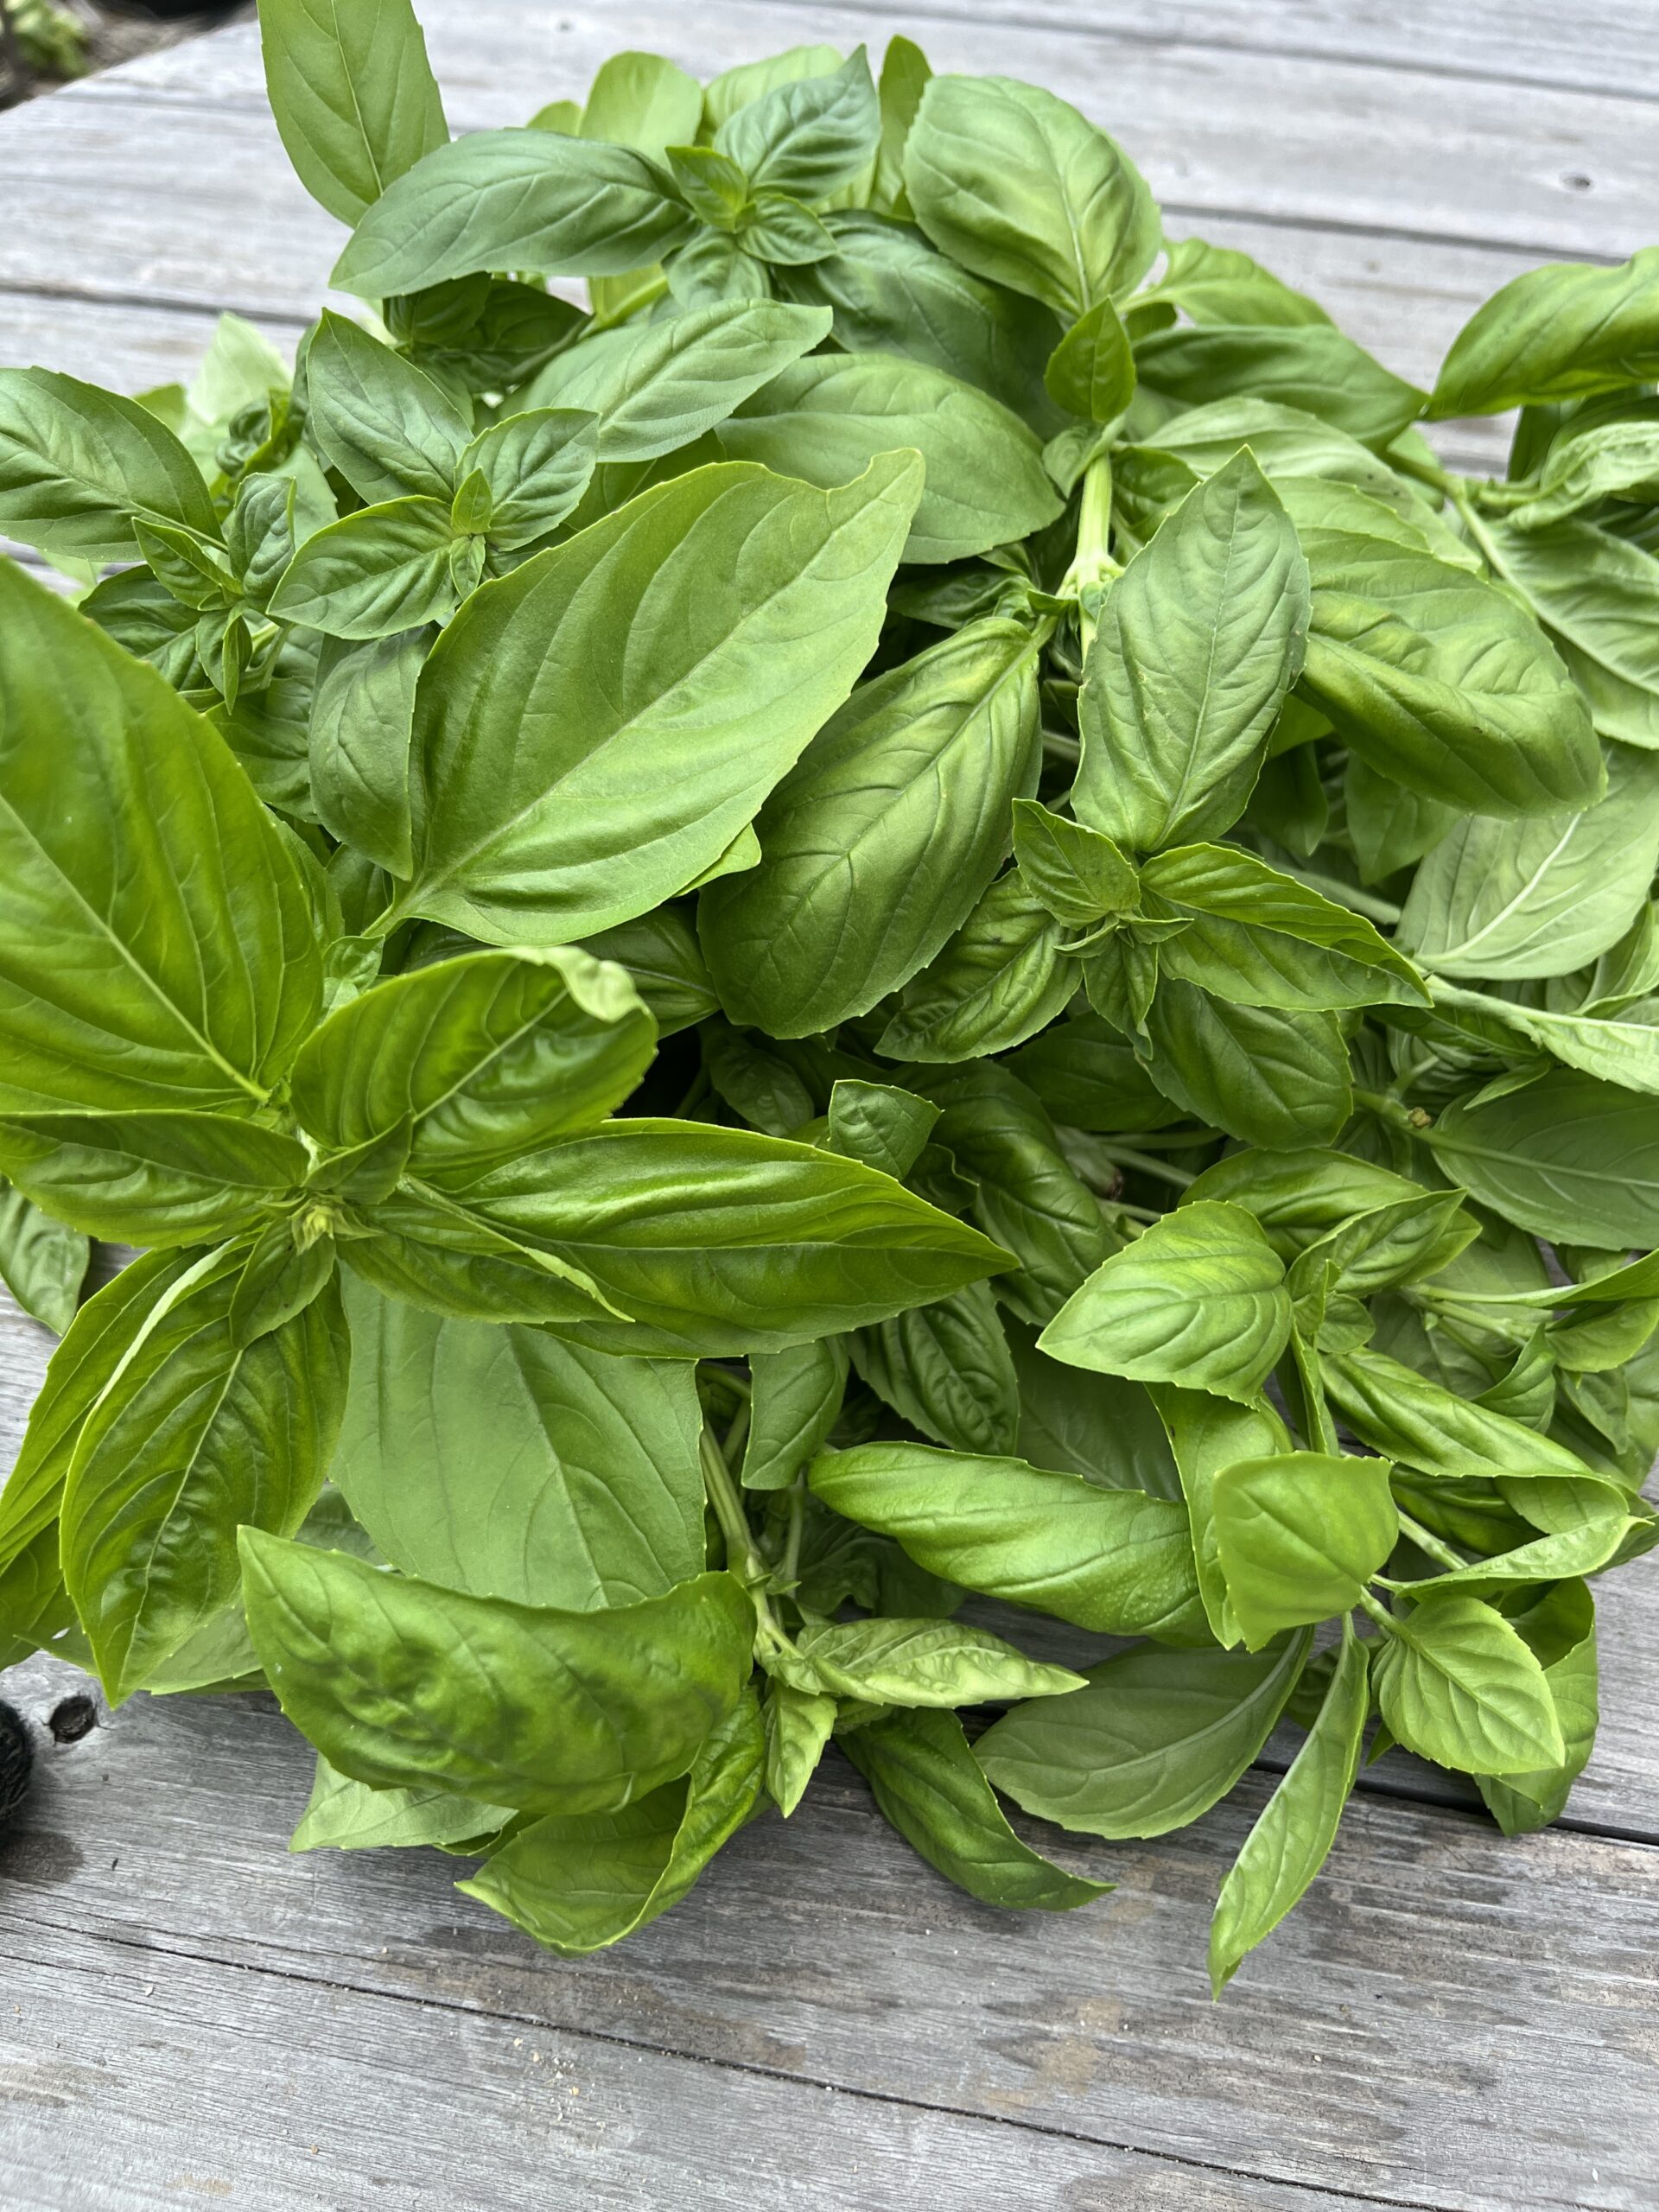
そして自家製バジル。
ミックスして
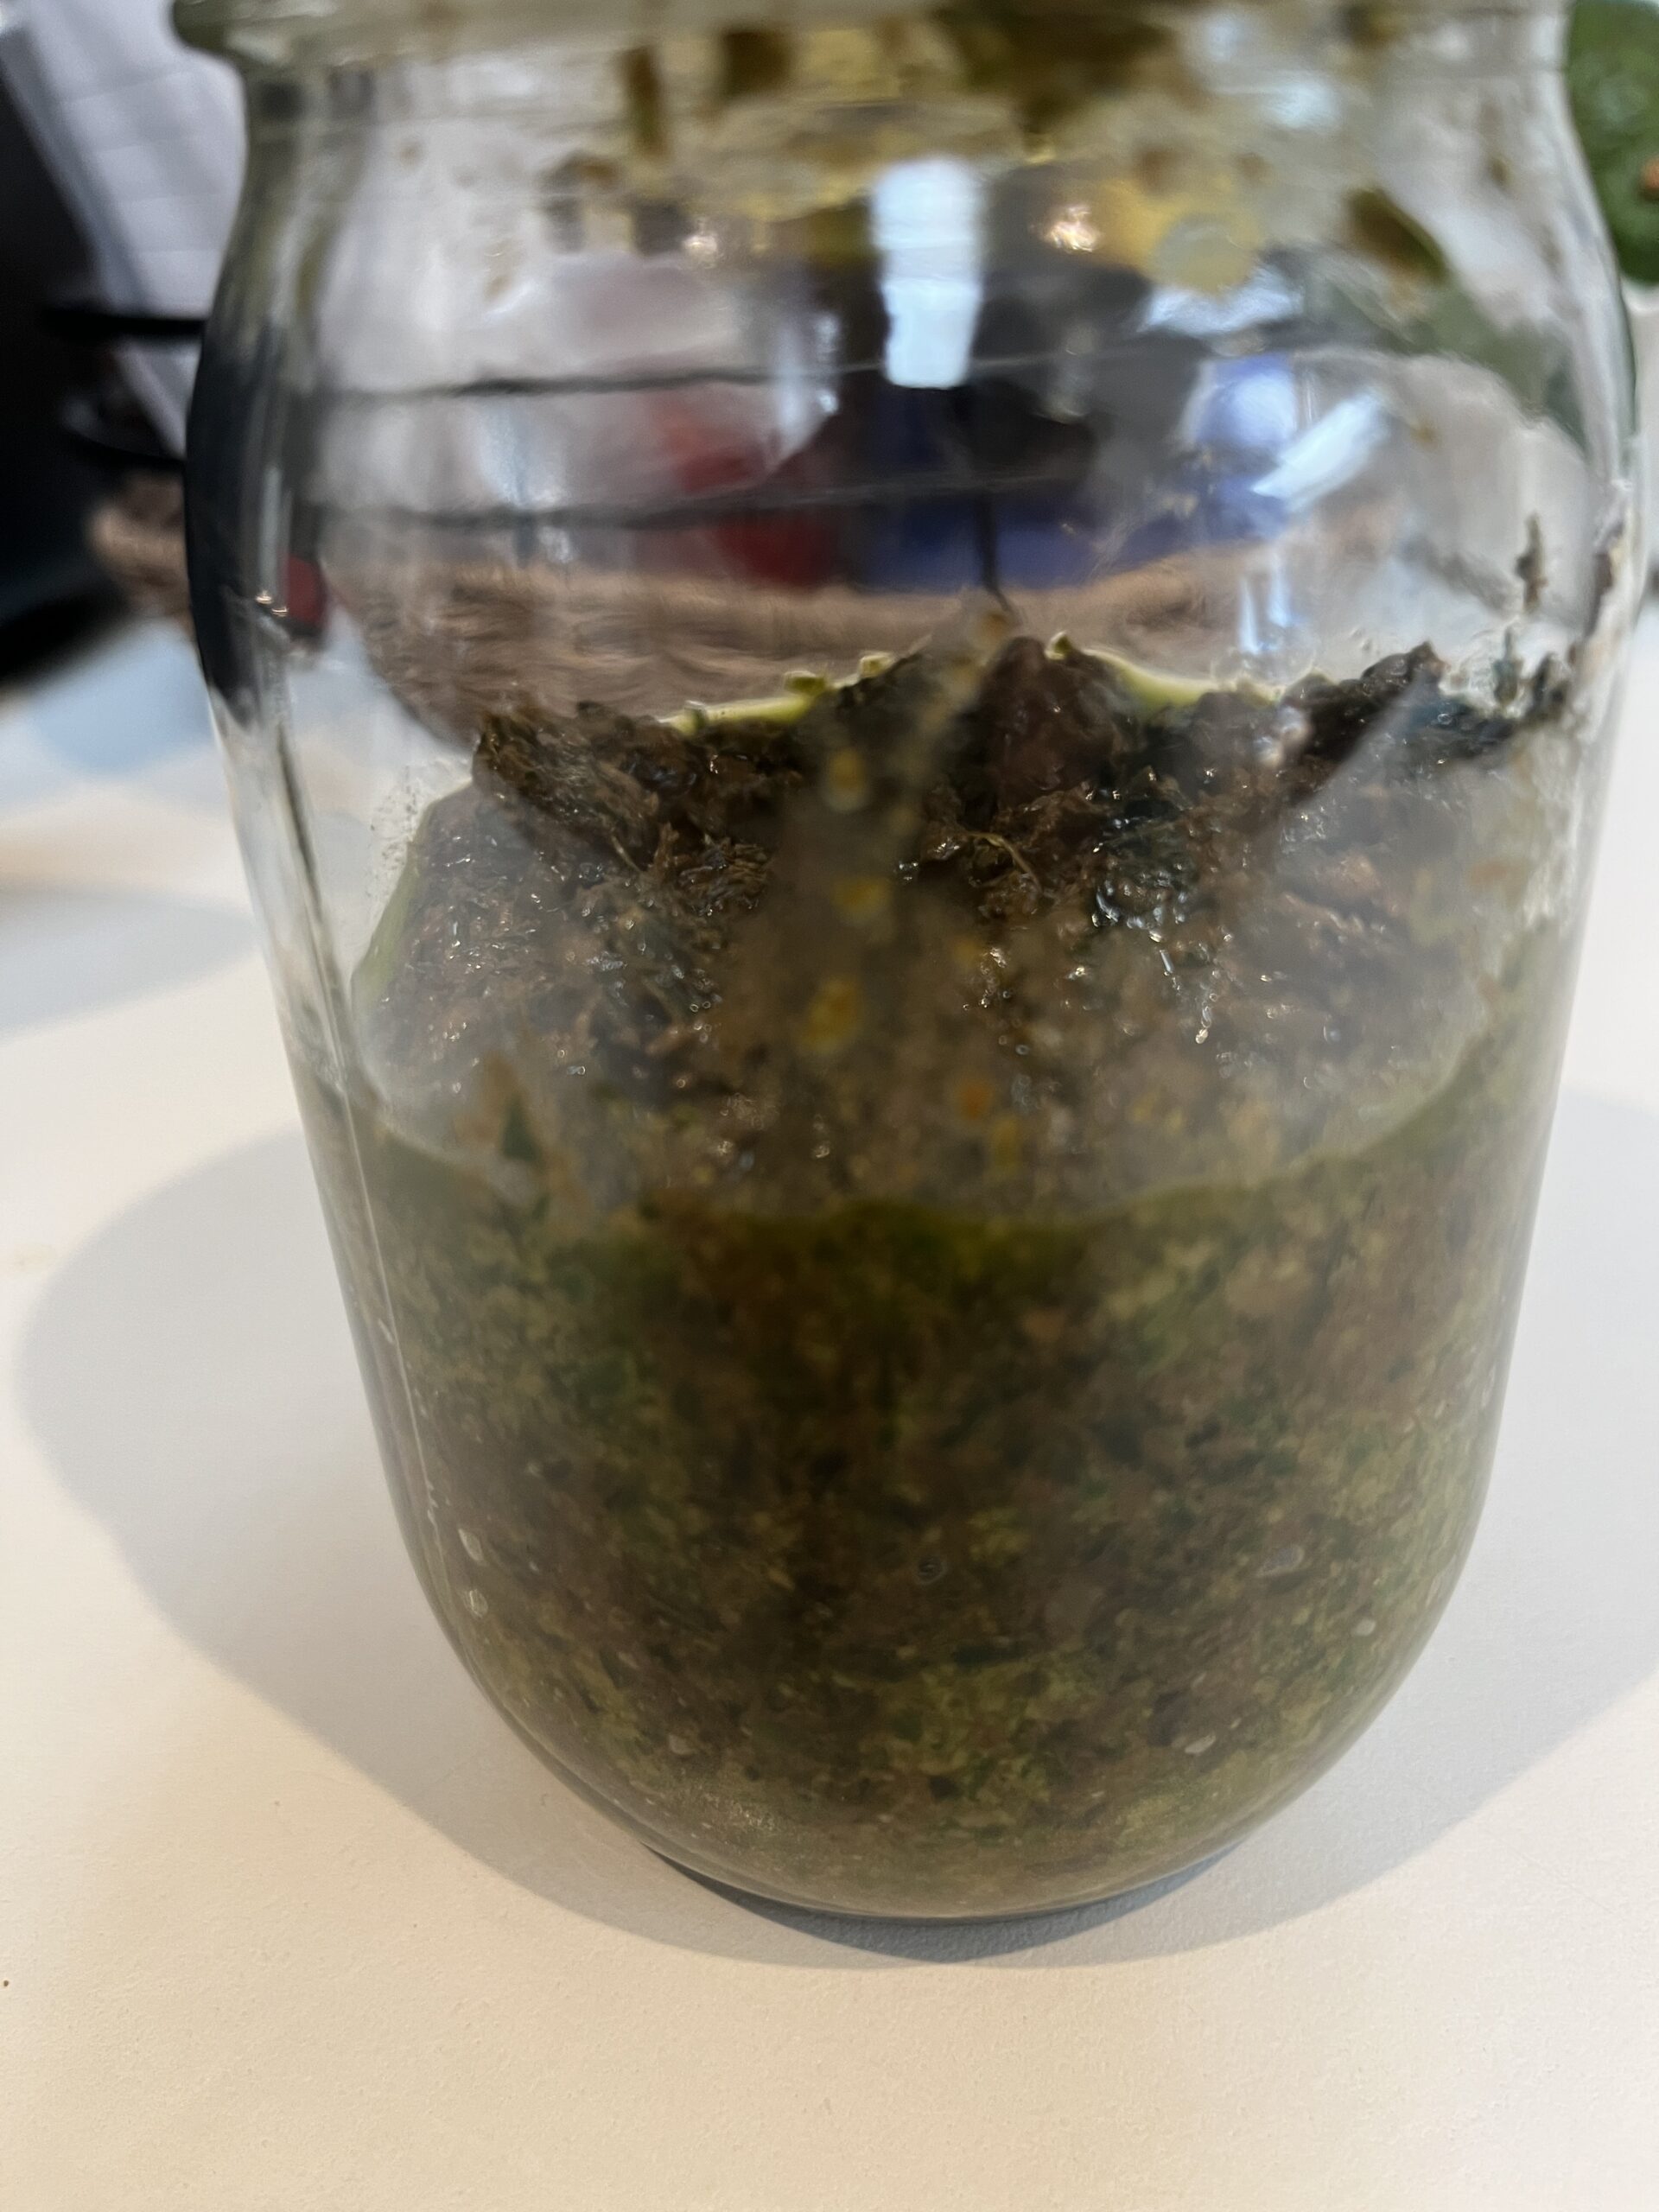
バジルソースを作ってみたものの、
見た目悪い、、、。
パスタにしたら美味しかったのでまー、えーか。
0読み込み中...AIと税理士─新しい期を迎えて
2026-07-13
テーマ: 税理士@松尾

熱戦が続くサッカーは、その性質上、極めて得点の入りにくいスポーツであり、得点が入ること自体が奇跡といえます。
日本戦を中心に、前半から後半までを通して観戦した場合、その奇跡(得点)に至るまでには、さまざまな過程があることに気づかされます。
そういう意味で、まるで一つの映画を見ているようで、スポーツ観戦に新たな視点を得たように感じています。
目まぐるしく動くAIについても、現時点では業務効率化や生産性向上、時短の流れで語られることが多いですが、
本来は人間に新たな視点、新たな価値を与えるものなのだと思います。

ただ、まだまだ私の率直な感想として、例えば、
『メールの文面を自動生成してくれたり、ひいては勝手に電話までしてくれる』
⇒それを使ったところで、時間の短縮は知れているし…
⇒アウトプットからAIっぽさを消す、新たな手間もかかってしまうし…
『プレゼン資料を作ってくれる』
⇒お客様の事情に合わせてポイントをつくことの方が大事なので、もともと簡潔なご提案書しか作っていないし…
『ブログなどの文書を作成してくれる』
⇒私っぽさがなくなるので、むしろ音声入力の方が効率が良く、誤字脱字のチェックぐらいしかしてもらっていないし…
といった感じで、お客様に良き影響を及ぼすような効果的な活用は、まだまだこれから、というのが現状です。
そんな中、代表的な会計ソフトメーカーも、AIに対するコンセプトが出揃ってきました。
・freee
⇒「Done for you(あなたに代わってやります)」
・Money Forward
⇒「Co-worker(同僚)」
・TKC
⇒① Governance by Design(データ保護最優先)
⇒② Platform-native AI(既存システム内での動作)
⇒③ Human in the Loop(最終判断は人間)
やはり税理士として遵守すべきは、税理士法第38条の守秘義務にあります。
そのため、TKCのコンセプトを参照しつつ、情報の取扱いに十分留意するという観点から、当法人でもAI利用規定を定めております。
私のようなIT素人は、どうしても「AIにできないこと」にスポットを当てて考えてしまいがちです。
しかし、なんとか「AIにできること」にスポットを当て、
・業務の標準化
・改正への対応
・ベテラン勢の暗黙知の可視化
など、まずは教育面に活用していくつもりです。
弊社は6月決算で、7月1日より新しい期を迎えました。
経営者にとっての最優先事項とは?
・売上高
・従業員数
・シェア
・○○期連続黒字
・純資産
さまざまな指標があり、かつ、人それぞれだと思いますが、
私の場合は「何人育てたか?」。
経営理念である「お客様の笑顔」に照らし、皆様に伴走できる人材を継続的に輩出できるよう、今後も努力して参ります。
新しい期も、何卒よろしくお願い申し上げます。
 1読み込み中...
- 2026年9月 (1)
- 2026年8月 (1)
- 2026年7月 (1)
- 2026年5月 (2)
- 2026年4月 (2)
- 2026年3月 (1)
- 2026年2月 (2)
- 2026年1月 (1)
- 2025年12月 (2)
- 2025年11月 (2)
- 2025年10月 (1)
- 2025年9月 (2)
- 2025年8月 (2)
- 2025年7月 (2)
- 2025年6月 (4)
- 2025年5月 (2)
- 2025年3月 (2)
- 2025年2月 (1)
- 2025年1月 (2)
- 2024年12月 (3)
- 2024年11月 (1)
- 2024年10月 (4)
- 2024年9月 (2)
- 2024年8月 (3)
- 2024年7月 (2)
- 2024年6月 (4)
- 2024年5月 (4)
- 2024年4月 (3)
- 2024年3月 (2)
- 2024年2月 (2)
- 2024年1月 (2)
- 2023年12月 (3)
- 2023年11月 (2)
- 2023年10月 (5)
- 2023年9月 (1)
- 2023年8月 (4)
- 2023年7月 (2)
- 2023年6月 (5)
- 2023年5月 (3)
- 2023年4月 (4)
- 2023年3月 (2)
- 2023年2月 (4)
- 2023年1月 (4)
- 2022年12月 (3)
- 2022年11月 (7)
- 2022年8月 (1)
- 2022年7月 (2)
- 2022年6月 (2)
- 2022年5月 (3)
- 2022年2月 (1)
- 2022年1月 (3)
- 2021年11月 (2)
- 2021年10月 (1)
- 2021年8月 (9)
- 2021年7月 (1)
- 2021年6月 (2)
- 2021年3月 (1)
- 2021年2月 (3)
- 2021年1月 (2)
- 2020年12月 (4)
- 2020年11月 (3)
- 2020年10月 (4)
- 2020年9月 (3)
- 2020年8月 (4)
- 2020年7月 (4)
- 2020年6月 (2)
- 2020年5月 (1)
- 2020年4月 (3)
- 2020年3月 (6)
- 2020年2月 (3)
- 2020年1月 (3)
- 2019年12月 (4)
- 2019年11月 (4)
- 2019年10月 (6)
- 2019年9月 (3)
- 2019年8月 (4)
- 2019年7月 (5)
- 2019年6月 (6)
- 2019年5月 (8)
- 2019年4月 (7)
- 2019年3月 (11)
- 2019年2月 (8)
- 2019年1月 (8)
- 2018年12月 (10)
- 2018年11月 (8)
- 2018年10月 (9)
- 2018年9月 (9)
- 2018年8月 (7)
- 2018年5月 (2)
- 2018年4月 (2)